Thời gian hoạt động
-
Thứ 2 - Thứ 7: 08:00 - 19:30 | Chủ nhật: OFF
Nhiều người sở hữu bảo hiểm sức khỏe hoặc bảo hiểm nhân thọ có kèm quyền lợi chăm sóc sức khỏe nhưng lại không biết hợp đồng của mình có quyền lợi nha khoa hay không. Đến khi cần cạo vôi, trám răng, điều trị tủy hoặc nhổ răng mới phát hiện mình có thể đã bỏ qua một khoản quyền lợi có sẵn.
Thực tế, không phải cứ có thẻ bảo hiểm là mọi chi phí nha khoa đều được thanh toán. Quyền lợi phụ thuộc vào chương trình bảo hiểm, hạn mức còn lại, điều khoản hợp đồng, thời gian chờ, phạm vi dịch vụ và hình thức thanh toán mà từng hãng áp dụng.
Tại Nha Khoa Cống Quỳnh, khách hàng có thể được hỗ trợ kiểm tra và hướng dẫn sử dụng quyền lợi nha khoa đối với một số chương trình bảo hiểm như Generali, Blue Cross/Pacific Cross, PVI, Bảo Việt và các chương trình liên kết khác.
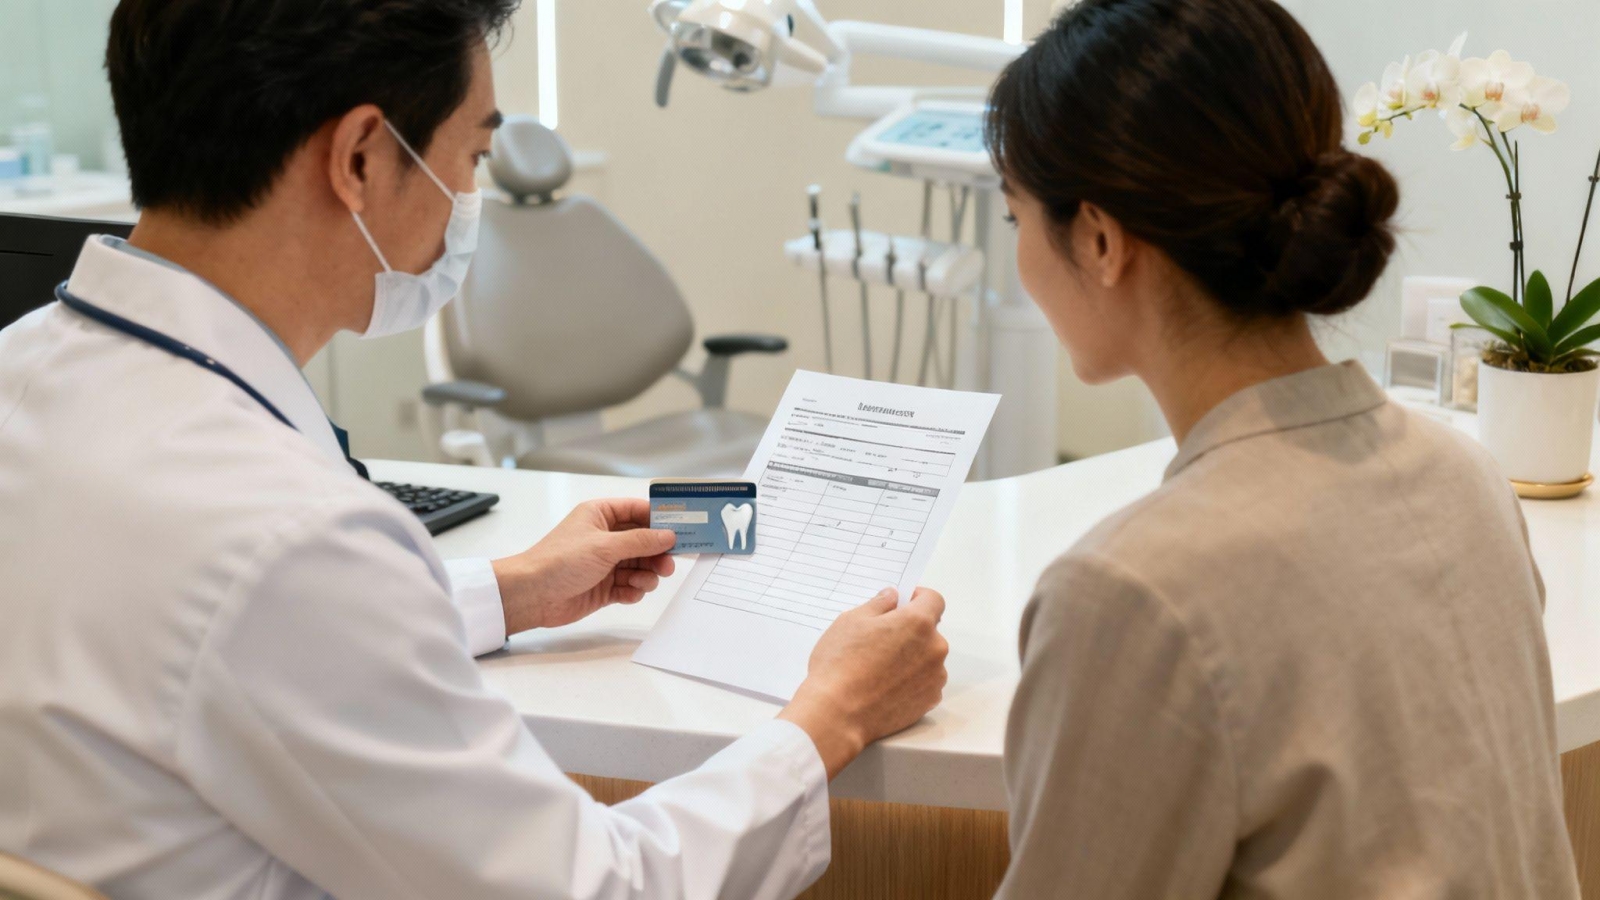
Tùy chương trình, quyền lợi nha khoa có thể hỗ trợ một phần hoặc toàn bộ chi phí trong phạm vi được bảo hiểm đối với các dịch vụ điều trị cần thiết.
Một số dịch vụ thường cần kiểm tra quyền lợi trước khi thực hiện gồm:
• Khám và kiểm tra răng miệng.
• Cạo vôi, đánh bóng và làm sạch răng.
• Chụp X-quang phục vụ chẩn đoán, nếu thuộc phạm vi bảo hiểm.
• Trám răng.
• Điều trị tủy.
• Nhổ răng.
• Tiểu phẫu răng, bao gồm một số trường hợp nhổ răng khôn.
• Điều trị viêm nướu, nha chu theo chỉ định.
• Thuốc hoặc chi phí liên quan đến điều trị nếu chương trình bảo hiểm có quy định chi trả.
Một số dịch vụ có chi phí cao hoặc mang tính phục hình, thẩm mỹ như Implant, chỉnh nha, răng sứ, cầu răng, hàm giả, phục hình thẩm mỹ thường cần kiểm tra riêng. Không nên mặc định rằng các dịch vụ này nằm trong quyền lợi nha khoa thông thường.
Điều quan trọng nhất là phải xác định chính xác chương trình của khách hàng đang chi trả cho dịch vụ nào, hạn mức bao nhiêu và áp dụng theo hình thức nào trước khi điều trị.
Trước khi đặt lịch, khách hàng nên chuẩn bị thẻ bảo hiểm hoặc thông tin hợp đồng và kiểm tra ít nhất các nội dung sau:
• Hợp đồng còn hiệu lực hay không.
• Có quyền lợi nha khoa hay không.
• Hạn mức quyền lợi nha khoa trong năm là bao nhiêu.
• Hạn mức còn lại sau những lần đã sử dụng trước đó.
• Dịch vụ nào được bảo hiểm chi trả.
• Có giới hạn số lần sử dụng đối với một dịch vụ hay không.
• Có thời gian chờ hoặc điều kiện loại trừ hay không.
• Nha Khoa Cống Quỳnh có nằm trong mạng lưới áp dụng của chương trình cụ thể hay không.
• Hình thức thanh toán là bảo lãnh trực tiếp hay khách hàng thanh toán trước rồi yêu cầu hoàn trả.
Đây là bước rất quan trọng vì cùng một hãng bảo hiểm nhưng các khách hàng có thể tham gia những chương trình khác nhau, dẫn đến quyền lợi và hạn mức chi trả khác nhau.
Thông thường, khách hàng có thể thực hiện theo quy trình sau:
Bước 1: Cung cấp thông tin bảo hiểm
Khi đặt lịch, khách hàng nên thông báo mình có bảo hiểm và cung cấp tên công ty bảo hiểm, số thẻ hoặc thông tin cần thiết trên thẻ bảo hiểm.
Nếu có ứng dụng bảo hiểm, khách hàng có thể chuẩn bị thêm thông tin hợp đồng, quyền lợi hoặc hình ảnh thẻ điện tử.
Bước 2: Kiểm tra quyền lợi
Nha khoa hỗ trợ kiểm tra thông tin theo chương trình áp dụng và xác định khả năng sử dụng quyền lợi cho dịch vụ dự kiến.
Ở bước này, khách hàng nên hỏi rõ:
• Dịch vụ dự kiến có thuộc phạm vi bảo hiểm không?
• Hạn mức còn lại bao nhiêu?
• Bảo hiểm thanh toán theo tỷ lệ hay theo hạn mức cố định?
• Có cần xin xác nhận trước không?
• Có thể bảo lãnh trực tiếp tại phòng khám hay phải thanh toán trước?
Bước 3: Khám và lập kế hoạch điều trị
Bác sĩ thăm khám tình trạng răng miệng và xác định nhu cầu điều trị thực tế.
Đối với những trường hợp cần chụp X-quang hoặc thực hiện thêm xét nghiệm, hồ sơ điều trị có thể được sử dụng làm căn cứ để công ty bảo hiểm đánh giá quyền lợi.
Bước 4: Xác nhận chi phí được bảo hiểm hỗ trợ
Nếu chương trình có áp dụng bảo lãnh trực tiếp, cơ sở y tế có thể gửi yêu cầu đến đơn vị bảo hiểm để xác nhận phạm vi chi trả.
Khách hàng chỉ thanh toán phần chi phí không thuộc phạm vi bảo hiểm hoặc phần vượt hạn mức, nếu có.
Bước 5: Điều trị và nhận chứng từ
Sau khi điều trị, khách hàng cần kiểm tra lại chứng từ, hóa đơn và các giấy tờ liên quan.
Nếu chương trình không áp dụng bảo lãnh trực tiếp, khách hàng có thể cần thanh toán chi phí tại nha khoa trước, sau đó sử dụng hồ sơ điều trị để yêu cầu công ty bảo hiểm hoàn trả theo điều khoản hợp đồng.
Generali có các chương trình bảo hiểm sức khỏe có quyền lợi nha khoa. Trên sản phẩm Bảo hiểm Sức khỏe Cá nhân 2025, Generali công bố quyền lợi nha khoa ở một số gói với hạn mức khác nhau, vì vậy khách hàng cần xác định đúng gói bảo hiểm của mình trước khi sử dụng.
Đối với trường hợp sử dụng bảo lãnh viện phí, Generali có quy trình kiểm tra thông tin người được bảo hiểm, phạm vi bảo hiểm và xác nhận chi phí thuộc phạm vi bảo lãnh cho cơ sở y tế. Khách hàng cần xuất trình giấy tờ theo yêu cầu và ký xác nhận các chi phí điều trị. Phần chi phí không thuộc phạm vi bảo lãnh sẽ do khách hàng thanh toán.
Với quyền lợi nha khoa, Generali cũng quy định bộ chứng từ cần thiết khi yêu cầu giải quyết quyền lợi. Tùy loại hợp đồng, hồ sơ có thể gồm phiếu khám/đơn thuốc, bảng kê chi phí và hóa đơn hoặc biên lai. Đối với một số chương trình, hồ sơ nha khoa có thể yêu cầu thêm phiếu điều trị, chẩn đoán, phim X-quang hoặc các chứng từ liên quan.
Vì vậy, khi khách hàng sử dụng bảo hiểm Generali, cách an toàn nhất là:
• Cung cấp thẻ hoặc thông tin hợp đồng trước khi điều trị.
• Kiểm tra quyền lợi nha khoa và hạn mức còn lại.
• Xác nhận dịch vụ dự kiến có được chi trả.
• Kiểm tra khả năng bảo lãnh trực tiếp tại thời điểm sử dụng.
• Nếu phải thanh toán trước, giữ đầy đủ phiếu điều trị, bảng kê, hóa đơn và các chứng từ liên quan để làm hồ sơ yêu cầu quyền lợi.
Generali hiện công bố thời gian xử lý trung bình đối với yêu cầu bảo lãnh viện phí ngoại trú là khoảng 30 phút kể từ khi nhận đủ chứng từ từ bệnh viện/phòng khám; thời gian thực tế vẫn phụ thuộc quy trình của từng cơ sở y tế.
Khách hàng có thể vẫn đang sử dụng hoặc nhận diện chương trình bảo hiểm dưới tên Blue Cross. Tại Việt Nam, Blue Cross Vietnam đã chuyển sang tên Pacific Cross Vietnam từ năm 2016 và tiếp tục cung cấp các dịch vụ liên quan đến mạng lưới y tế và thanh toán trực tiếp.
Pacific Cross hiện công bố danh sách cơ sở y tế có mạng lưới direct billing và phân loại riêng các cơ sở nha khoa. Điều này cho thấy khả năng thanh toán trực tiếp phụ thuộc vào mạng lưới và chương trình bảo hiểm cụ thể của khách hàng, không chỉ phụ thuộc vào tên công ty bảo hiểm.
Khi sử dụng chương trình Blue Cross/Pacific Cross, khách hàng nên thực hiện:
• Cung cấp thẻ bảo hiểm hoặc thông tin chương trình trước khi đặt lịch.
• Kiểm tra Nha Khoa Cống Quỳnh có được áp dụng cho đúng chương trình/thẻ đang sử dụng hay không.
• Kiểm tra dịch vụ nha khoa và hạn mức được hưởng.
• Xác nhận hình thức direct billing hoặc thanh toán trước.
• Nếu thanh toán trước, yêu cầu đầy đủ chứng từ điều trị để thực hiện hồ sơ yêu cầu quyền lợi theo chương trình.
Đặc biệt, khách hàng không nên lấy quyền lợi của một sản phẩm Blue Cross khác để áp dụng cho hợp đồng của mình. Quyền lợi nha khoa có thể khác nhau đáng kể giữa từng chương trình.
Với Bảo hiểm PVI, khách hàng cần phân biệt rõ giữa trường hợp thẻ có áp dụng bảo lãnh viện phí và trường hợp không áp dụng bảo lãnh.
Tài liệu hướng dẫn của PVI cho một chương trình cho biết trường hợp thẻ không áp dụng bảo lãnh viện phí, khách hàng có thể khám và điều trị, thanh toán tại cơ sở y tế, thu thập chứng từ y tế và gửi hồ sơ yêu cầu bồi thường cho PVI. Quy trình này gồm các bước thông báo sự kiện bảo hiểm, chuẩn bị hồ sơ, nộp hồ sơ và chờ PVI giải quyết.
Trong khi đó, PVI cũng đang mở rộng mạng lưới bảo lãnh viện phí với các cơ sở y tế đối tác. Vì vậy, trước khi điều trị, khách hàng nên xác định chính xác thẻ và chương trình của mình có được bảo lãnh hay không.
Nếu sử dụng quyền lợi nha khoa PVI tại Nha Khoa Cống Quỳnh, khách hàng nên:
• Gửi thông tin thẻ bảo hiểm để kiểm tra quyền lợi.
• Xác nhận dịch vụ nha khoa được hưởng và hạn mức còn lại.
• Kiểm tra hình thức bảo lãnh trực tiếp hay hoàn trả sau.
• Nếu bảo lãnh trực tiếp được chấp thuận, thực hiện điều trị theo phạm vi đã xác nhận.
• Nếu không áp dụng bảo lãnh, thanh toán chi phí và yêu cầu nha khoa cung cấp đầy đủ hồ sơ điều trị để làm thủ tục bồi thường.
Không nên tự suy đoán rằng tất cả dịch vụ như trám răng, điều trị tủy, nhổ răng khôn hoặc nha chu đều được PVI thanh toán. Phạm vi thực tế phải căn cứ vào chương trình bảo hiểm mà khách hàng tham gia.
Bảo hiểm Bảo Việt có hệ thống cơ sở y tế áp dụng bảo lãnh và trong danh sách của Bảo Việt có phân loại riêng cột “Bảo lãnh Nha khoa”. Điều này cho thấy việc bảo lãnh nha khoa cần được kiểm tra theo từng cơ sở và chương trình bảo hiểm cụ thể.
Khi đề nghị bảo lãnh, khách hàng cần xuất trình thẻ bảo hiểm và giấy tờ tùy thân theo yêu cầu. Bảo Việt cũng lưu ý rằng cơ sở y tế có thể từ chối bảo lãnh đối với các chi phí không thuộc phạm vi bảo hiểm và danh sách cơ sở áp dụng có thể được cập nhật.
Vì vậy, quy trình nên thực hiện như sau:
• Cung cấp thẻ Bảo Việt trước khi điều trị.
• Kiểm tra quyền lợi nha khoa và hạn mức còn lại.
• Xác nhận dịch vụ dự kiến có thuộc phạm vi bảo hiểm.
• Kiểm tra khả năng bảo lãnh tại Nha Khoa Cống Quỳnh theo đúng chương trình.
• Xuất trình thẻ và giấy tờ tùy thân khi thực hiện thủ tục.
• Xác nhận phần chi phí được bảo lãnh và phần khách hàng phải tự thanh toán.
Nếu dịch vụ không thể thực hiện theo hình thức bảo lãnh trực tiếp, khách hàng có thể cần thanh toán trước và thực hiện hồ sơ yêu cầu bồi thường theo quy định của chương trình.
Không phải mọi dịch vụ nha khoa đều được xem là quyền lợi điều trị cơ bản.
Đặc biệt, khách hàng nên kiểm tra trước khi thực hiện:
• Cấy ghép Implant.
• Niềng răng/chỉnh nha.
• Răng sứ, mão răng, cầu răng.
• Phục hình răng.
• Hàm giả.
• Các dịch vụ mang tính thẩm mỹ.
Một số chương trình có thể loại trừ hoàn toàn, một số chỉ hỗ trợ trong những trường hợp đặc biệt hoặc có hạn mức riêng. Ví dụ, một số sản phẩm nha khoa của Blue Cross có bảng quyền lợi riêng cho khám răng, cạo vôi, trám, nhổ răng, phục hình và chỉnh nha, nhưng phạm vi áp dụng phải căn cứ đúng sản phẩm và hợp đồng của người được bảo hiểm.
Do đó, trước khi quyết định điều trị, khách hàng nên yêu cầu kiểm tra quyền lợi cụ thể thay vì chỉ dựa vào tên dịch vụ.
Không được bảo lãnh trực tiếp không đồng nghĩa với việc chắc chắn không có quyền lợi.
Có hai phương thức thường gặp:
Bảo lãnh trực tiếp: Công ty bảo hiểm xác nhận phạm vi chi trả với cơ sở y tế. Khách hàng thanh toán phần không được bảo hiểm hoặc phần vượt hạn mức.
Thanh toán trước – yêu cầu hoàn trả: Khách hàng thanh toán toàn bộ hoặc một phần chi phí tại nha khoa, sau đó gửi hồ sơ điều trị cho công ty bảo hiểm để yêu cầu giải quyết quyền lợi.
Với phương thức thứ hai, khách hàng nên giữ:
• Phiếu khám và chẩn đoán.
• Phiếu điều trị răng.
• Bảng kê chi phí.
• Hóa đơn tài chính hoặc biên lai.
• Phim X-quang và kết quả cận lâm sàng nếu có.
• Đơn thuốc nếu có.
• Các giấy tờ khác theo yêu cầu của từng công ty bảo hiểm.
Generali, chẳng hạn, có hướng dẫn riêng về chứng từ cho quyền lợi nha khoa và yêu cầu hồ sơ tùy theo loại hình bảo hiểm.
Việc kiểm tra quyền lợi trước giúp khách hàng tránh ba tình huống thường gặp.
Thứ nhất, khách hàng tưởng rằng dịch vụ được chi trả nhưng thực tế dịch vụ nằm ngoài phạm vi bảo hiểm.
Thứ hai, khách hàng biết mình có quyền lợi nhưng không kiểm tra hạn mức còn lại, dẫn đến chi phí thực tế cao hơn dự kiến.
Thứ ba, khách hàng không biết chương trình yêu cầu bảo lãnh trước, giấy tờ xác nhận hoặc hồ sơ điều trị cụ thể, khiến việc yêu cầu quyền lợi sau điều trị mất thêm thời gian.
Vì vậy, cách chủ động nhất là kiểm tra quyền lợi trước – xác nhận phạm vi chi trả – sau đó mới tiến hành điều trị.
Khi khách hàng có bảo hiểm và muốn sử dụng quyền lợi nha khoa, Nha Khoa Cống Quỳnh có thể hỗ trợ tiếp nhận thông tin, kiểm tra chương trình áp dụng và hướng dẫn khách hàng chuẩn bị các thủ tục cần thiết theo từng trường hợp.
Các chương trình được khách hàng cung cấp và phòng khám đang tiếp nhận/áp dụng có thể bao gồm Generali, Blue Cross/Pacific Cross, PVI, Bảo Việt và một số chương trình liên kết khác. Tuy nhiên, quyền lợi cuối cùng vẫn phụ thuộc vào thẻ bảo hiểm, hợp đồng, hạn mức còn lại, điều khoản loại trừ và xác nhận của đơn vị bảo hiểm tại thời điểm điều trị.
Khách hàng nên gửi thông tin bảo hiểm trước khi đến để được kiểm tra khả năng áp dụng, đặc biệt nếu dự kiến thực hiện các dịch vụ có chi phí cao hoặc cần xác nhận trước.
Nha Khoa Cống Quỳnh định hướng hỗ trợ khách hàng hiểu rõ quyền lợi trước khi điều trị, từ đó chủ động lựa chọn phương án phù hợp thay vì chỉ đến khám khi phát sinh vấn đề răng miệng.
 256 Cống Quỳnh, P. Bến Thành (Q1), TP.HCM
 028 39257 062 – 0856 244 256 (Zalo, Viber)
 nhakhoacongquynh@gmail.com


Thời gian hoạt động